3년을 본다는 순손익가치, 사실은 절반이 작년 한 해다
최근 3년 실적으로 평가한다지만 가중치는 3 대 2 대 1이고 분모는 6입니다. 직전 한 해가 절반을 가져갑니다. 그 값은 다시 10퍼센트로 나뉘어 열 배로 실립니다.
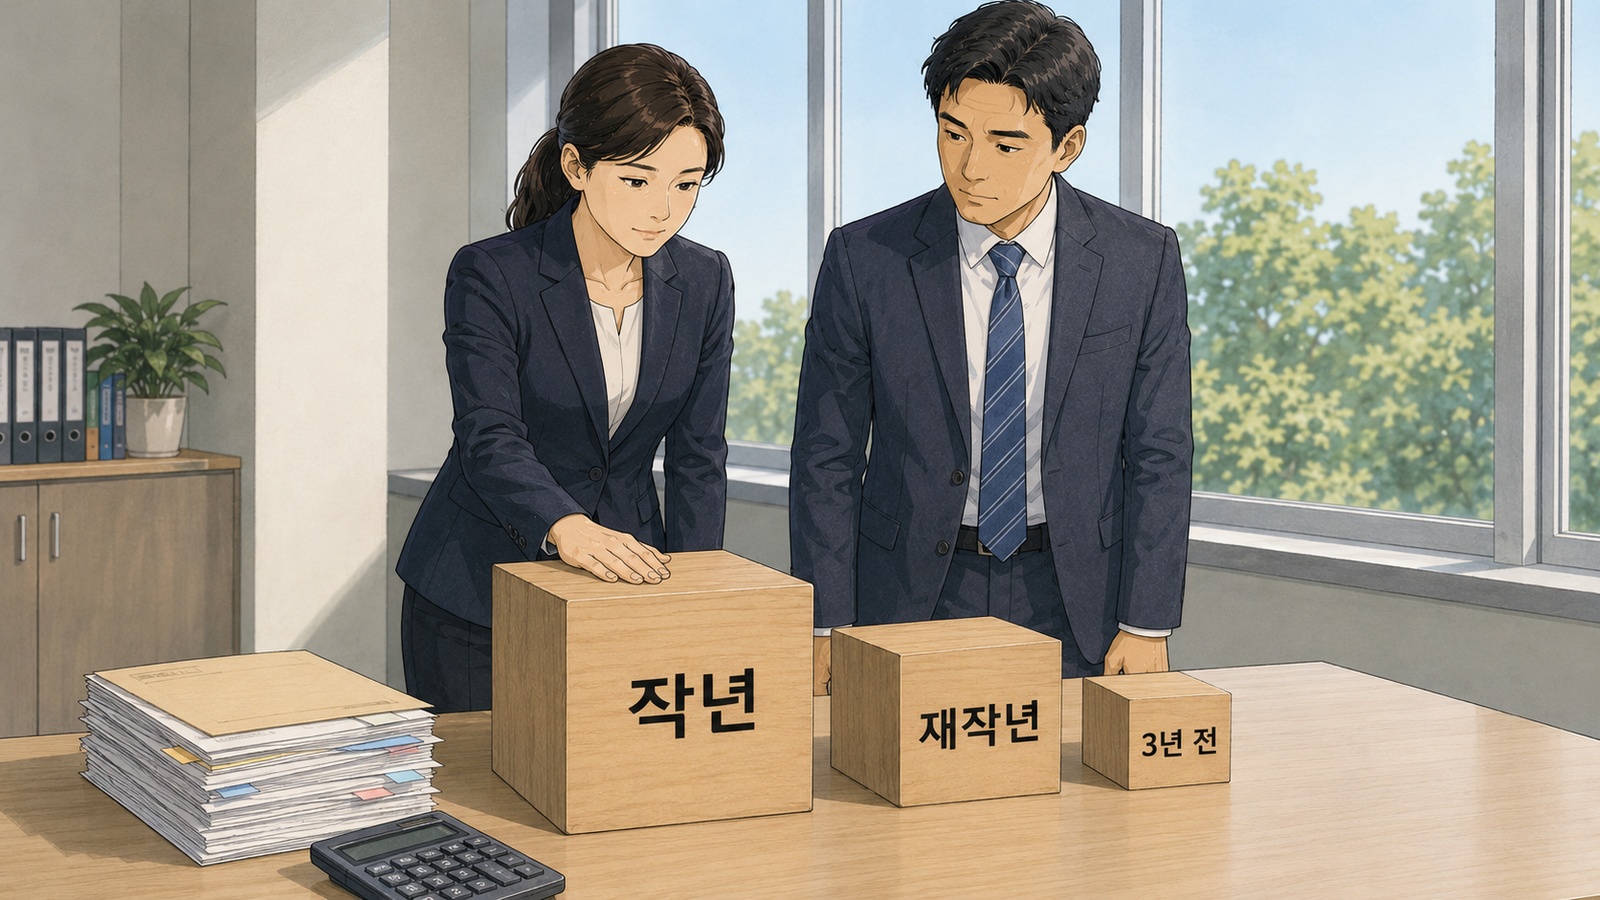
3, 2, 1. 비상장주식의 값을 계산할 때 최근 세 개 사업연도에 매기는 가중치입니다. 「최근 3년 실적으로 평가한다」는 문장은 세 해를 고르게 본다는 뜻으로 읽힙니다. 그런데 무게는 고르지 않습니다. 직전 사업연도 하나가 6분의 3, 절반을 가져갑니다.
「최근 3년」의 무게는 고르지 않습니다
비상장주식에는 시장가격이 없습니다. 실제 거래된 사례도 없으면 세법이 정한 계산식으로 값을 매깁니다. 그 계산식은 두 조각입니다. 회사가 버는 힘을 나타내는 순손익가치와, 지금 가진 것을 나타내는 순자산가치입니다. 이 글은 앞쪽 조각이 어떻게 만들어지는지를 봅니다.
순손익가치의 재료는 1주당 순손익액입니다. 평가기준일이 속한 사업연도의 직전 세 개 사업연도를 씁니다. 직전 사업연도에 3, 그 전 해에 2, 그 전전 해에 1을 곱해 더한 다음 6으로 나눕니다.
분모가 6이라는 점이 중요합니다. 직전 사업연도는 6분의 3, 곧 절반입니다. 2년 전은 6분의 2, 3년 전은 6분의 1에 그칩니다. 3년을 본다고 하지만 작년 한 해가 나머지 두 해를 합친 것과 같은 무게를 갖습니다.
그래서 어느 해가 직전 사업연도인지에 따라 결과가 달라집니다. 3년 전과 2년 전에 1주당 500원을 벌고 직전 해에 1,500원을 번 회사를 가정해 봅니다. 가중평균액은 1,500원에 3, 500원에 2, 500원에 1을 곱해 더한 6,000원을 6으로 나눈 1,000원입니다. 세 해를 단순평균한 833원보다 높습니다. 직전 해가 나빴다면 같은 구조가 반대로 작동합니다.
그런데 이렇게 나온 값이 곧바로 순손익가치가 되지는 않습니다.
나누는 순간 값이 열 배가 됩니다
가중평균액을 그대로 쓰지 않습니다. 순손익가치환원율로 나눕니다. 현행 환원율은 10퍼센트입니다.
10퍼센트로 나눈다는 것은 10을 곱한다는 뜻입니다. 앞의 가정에서 가중평균액이 1주당 1,000원이었다면 순손익가치는 10,000원이 됩니다. 실적의 차이가 열 배로 확대되어 주식값에 실립니다.
이 증폭은 순자산가치 쪽에는 없습니다. 순자산가치는 회사가 가진 것을 하나씩 평가해 더한 값이라 그런 배수가 붙지 않습니다. 같은 회사라도 순손익가치는 실적을 따라 크게 흔들리고, 순자산가치는 그보다 완만하게 움직입니다. 두 값을 3 대 2로 섞는 구조에서 이익 쪽이 결론을 흔드는 폭이 큰 이유입니다.
다만 아래로는 막혀 있습니다. 가중평균액이 0 이하이면 순손익가치를 0으로 봅니다. 적자가 크다고 해서 주식값이 마이너스로 깎이지는 않습니다. 그 경우 값을 지탱하는 것은 순자산가치이고, 가중평균한 값이 순자산가치의 80퍼센트에 미달하면 그 80퍼센트가 바닥이 됩니다.
그리고 이 칸을 아예 쓰지 않는 회사가 있습니다.
3년치가 없으면 이 칸은 쓰지 않습니다
순손익가치를 계산하려면 세 개 사업연도의 실적이 있어야 합니다. 그것이 없거나, 있어도 회사의 상태 때문에 실적이 값을 대표하지 못하는 경우에는 순자산가치만으로 평가합니다. 청산이 진행 중인 법인, 사업을 시작하기 전인 법인, 사업개시 후 3년이 지나지 않은 법인, 휴업이나 폐업 중인 법인, 정관상 남은 존속기한이 3년 이내인 법인이 여기에 해당합니다.
창업한 지 얼마 되지 않은 회사의 지분을 넘기는 경우가 실무에서 자주 걸립니다. 3년치 실적이 없으니 버는 힘은 계산에 들어오지 못하고 회사가 가진 것만으로 값이 정해집니다.
부동산이나 주식이 자산의 대부분인 법인도 순자산가치만으로 평가해 왔습니다. 다만 이 두 유형은 2026년 2월 개정으로 「순자산가치로만」이 아니라 가중평균액과 순자산가치 가운데 큰 금액으로 바뀌었습니다. 위에 적은 다섯 가지는 종전대로 순자산가치만으로 평가합니다.
vs
비상장주식의 값을 두고 다투는 자리는 대개 순자산가치 쪽입니다. 회사가 가진 부동산을 얼마로 볼 것인가에서 금액이 크게 갈리고, 그 값을 확정하는 자리가 감정평가입니다. 그런데 순손익가치도 무게가 고르지 않은 계산입니다. 어느 해의 실적이 절반을 차지하는지, 그리고 그 값이 열 배로 실린다는 것을 알고 나면 시점을 보는 눈이 달라집니다.
- 순손익가치는 최근 3년 1주당 순손익액의 가중평균액을 10퍼센트로 나눈 값이다.
- 가중치는 직전 3 : 2년 전 2 : 3년 전 1이고 분모는 6이다. 직전 한 해가 절반이다.
- 가중평균액이 0 이하이면 0으로 본다. 사업개시 3년 미만 등은 순자산가치만으로 평가한다.
자주 묻는 질문
3년 가운데 한 해가 적자였으면 어떻게 되나요?
순손익액은 재무제표의 당기순이익과 같은 값인가요?
증여 시점을 어느 해로 잡느냐에 따라 값이 달라지나요?
참고 자료
상속세 및 증여세법 시행령 제54조 — 비상장주식등의 평가(순손익가치와 순자산가치의 가중평균, 순자산가치 80퍼센트 하한, 순자산가치만으로 평가하는 경우)
상속세 및 증여세법 시행령 — 1주당 최근 3년간 순손익액의 가중평균액(가중치 3 : 2 : 1, 분모 6)
상속세 및 증여세법 시행규칙 — 순손익가치환원율(현행 10퍼센트)
법인세법 — 각 사업연도 소득. 순손익액 계산의 출발점
기준 시점 2026.08 · 밸류클립은 감정평가 실무자가 운영하는 정보 매체이며, 이 글은 참고 자료로 세무·법률 자문이 아닙니다.