600억을 공제받으려면 먼저 빼야 할 것이 있다
가업상속공제는 회사 전부에 붙지 않습니다. 사업과 무관한 자산 비율만큼 공제 대상 주식가액이 줄어드는 구조와 그 네 갈래를 짚습니다.
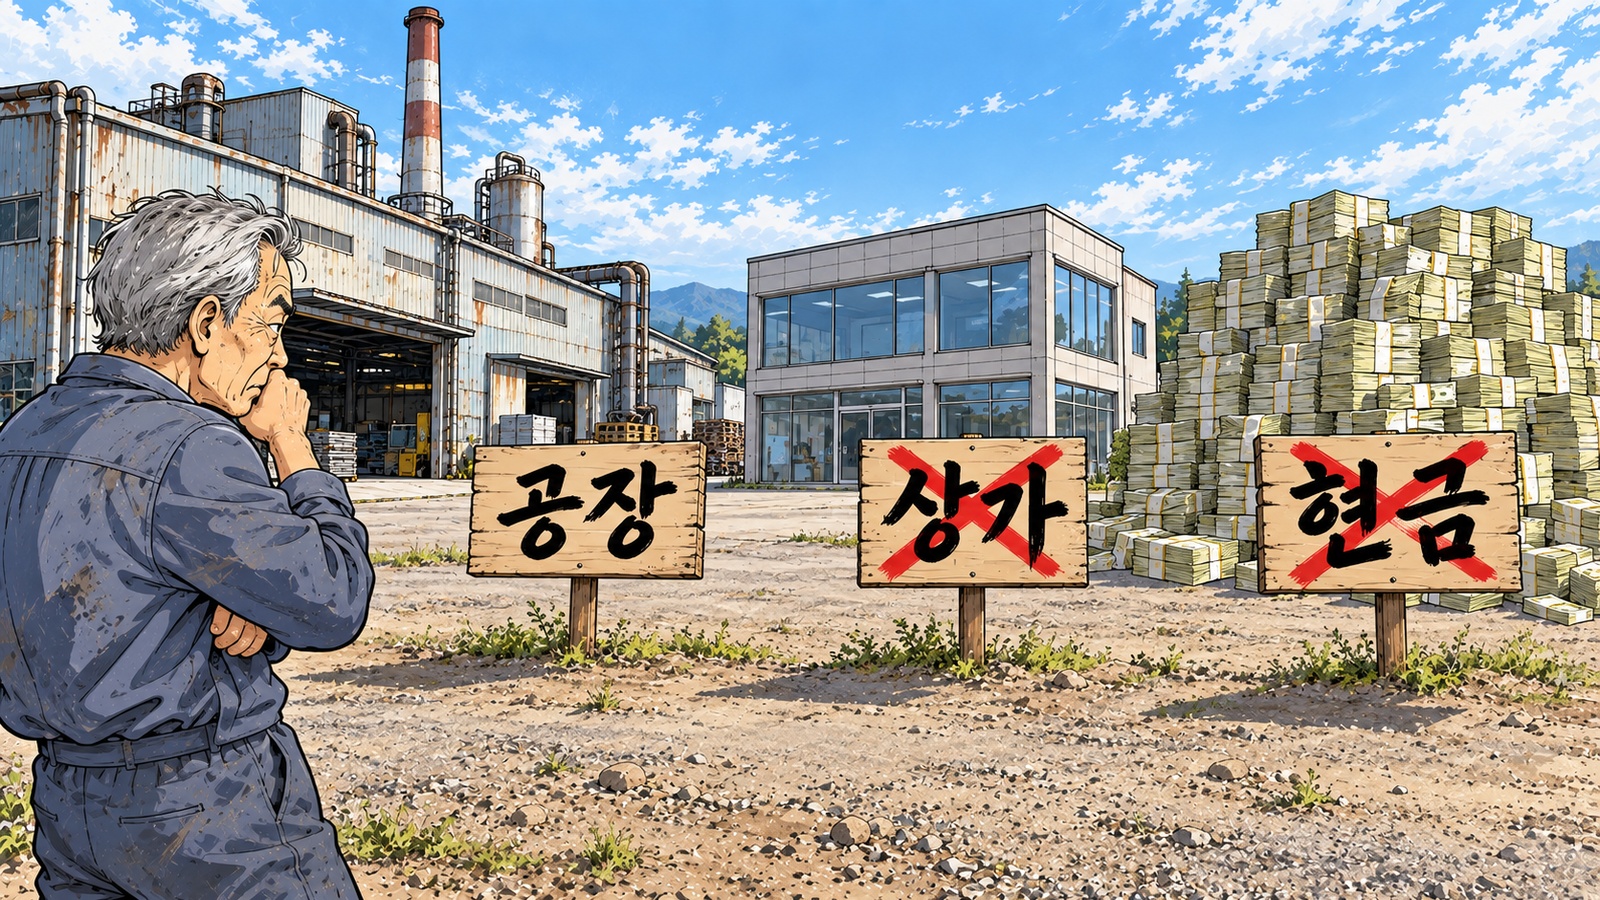
아버지가 30년 넘게 끌어온 회사를 물려받게 됐습니다. 가업상속공제를 받으면 세금이 크게 준다고 들었습니다. 그런데 세무대리인이 주식 평가액을 적어 놓고 그 옆에 다시 빼기를 했습니다. 공제는 회사 전부에 붙지 않습니다.
가업 승계를 이미 마쳤거나, 몇 년 안에 넘길 계획이거나, 회사 명의로 부동산과 현금을 늘려 온 상태라면 — 자산 구성을 손보기 전에 읽으십시오.
공제는 회사 전부에 붙지 않는다
가업상속공제는 「상속세 및 증여세법 제18조의2」에 있습니다. 가업 영위기간이 10년 이상이면 300억원, 20년 이상이면 400억원, 30년 이상이면 600억원까지 상속세 과세가액에서 뺍니다. 규모만 보면 상속세 제도에서 가장 큰 공제입니다.
다만 공제 대상은 가업상속재산이지 상속받은 주식 전부가 아닙니다. 법인이라면 주식 평가액에서 사업과 무관한 자산이 차지하는 몫을 덜어 낸 나머지가 대상이 됩니다.
계산은 비율로 이루어집니다. 총자산 중 사업무관자산의 비율을 구해 그만큼을 주식 평가액에서 빼는 구조입니다. 사업무관자산이 30퍼센트면 공제 대상도 30퍼센트가 줄어듭니다.
무엇이 사업과 무관한가.
네 갈래가 공제를 깎는다
시행령은 사업무관자산을 나눠 정해 두었습니다. 법인세법상 비사업용 토지 등, 업무무관자산과 타인에게 임대하는 부동산, 회사가 빌려준 대여금, 과다보유현금, 그리고 영업활동과 직접 관련 없이 보유하는 주식·채권·금융상품입니다.
가장 자주 걸리는 것이 임대 부동산과 현금입니다. 공장 옆에 사 둔 상가, 사옥의 남는 층을 세놓은 부분이 모두 여기 들어갑니다. 현금은 직전 5개 사업연도 말 평균 보유액의 200퍼센트를 넘는 금액이 사업무관자산이 됩니다. 종전 기준은 150퍼센트였습니다.
2025년에 빠진 항목도 있습니다. 임대 부동산 중 임직원 사택, 대여금 중 임직원 학자금과 주택자금은 사업무관자산에서 제외됐습니다. 같은 임대라도 누구에게 빌려줬느냐로 갈립니다.
그 자산들은 무슨 값으로 세나.
분자와 분모가 같이 움직인다
비율을 만드는 두 값은 모두 상속개시일 현재 상속세 및 증여세법의 평가 규정에 따른 가액입니다. 장부가액이 아닙니다. 부동산이라면 시가가 원칙이고, 매매사례가액과 감정가액이 시가로 인정되며, 시가가 분명하지 않을 때 개별공시지가와 건물 기준시가로 내려갑니다.
여기서 감정평가의 방향이 반대로 작용합니다. 세놓은 상가에 감정평가를 붙이면 분자인 사업무관자산이 커져 공제가 깎이고, 공장과 사업용 부동산에 감정평가를 붙이면 분모인 총자산이 커져 비율이 내려갑니다. 어느 쪽 부동산에 감정서를 붙이느냐가 공제액을 가릅니다.
공제를 받았다고 끝난 것도 아닙니다. 사후관리 5년 동안 가업용 자산을 40퍼센트 이상 처분하거나, 상속인이 가업에 종사하지 않거나, 지분이 줄거나, 5년 평균 정규직 근로자 수나 총급여액이 90퍼센트에 못 미치면 공제받은 세액을 다시 내야 합니다. 업종은 표준산업분류 대분류 안에서라면 바꿔도 됩니다.
재무상태표를 펴서 임대 부동산과 대여금부터 표시하십시오. 그 두 줄이 사업무관자산 비율의 대부분을 만들고, 비율은 공제액 전체에 곱해집니다.
- 공제는 주식 전부가 아니라 사업무관자산을 뺀 나머지에 붙는다.
- 세놓은 부동산과 대여금, 평균의 200%를 넘는 현금이 사업무관자산이다.
- 분자와 분모 모두 상속개시일 현재 평가액이다. 장부가액이 아니다.
자주 묻는 질문
사옥의 일부만 세놓았는데 건물 전체가 사업무관인가요
현금을 미리 줄여 두면 되나요
업종을 바꾸면 사후관리 위반인가요
제도가 곧 바뀐다고 들었습니다
참고 자료
상속세 및 증여세법 제18조의2 — 가업상속공제
같은 법 시행령 제15조 / 같은 법 제60조 — 평가의 원칙 등
중소기업기본법 제2조 / 중견기업 성장촉진 및 경쟁력 강화에 관한 특별법 제2조
※ 조문 원문은 국가법령정보센터에서 위 조문명으로 검색하면 볼 수 있습니다.
기준 시점 2026.10 · 밸류클립은 감정평가 실무자가 운영하는 정보 매체이며, 이 글은 참고 자료로 세무·법률 자문이 아닙니다.