공시가로 신고한 상가에 왜 국세청이 감정을 붙였을까요
국세청은 공시가로 저가 신고된 꼬마빌딩을 사후 감정평가로 재산정·추징합니다. 2026년 대법원 판단과 선제 감정 전략을 정리합니다.
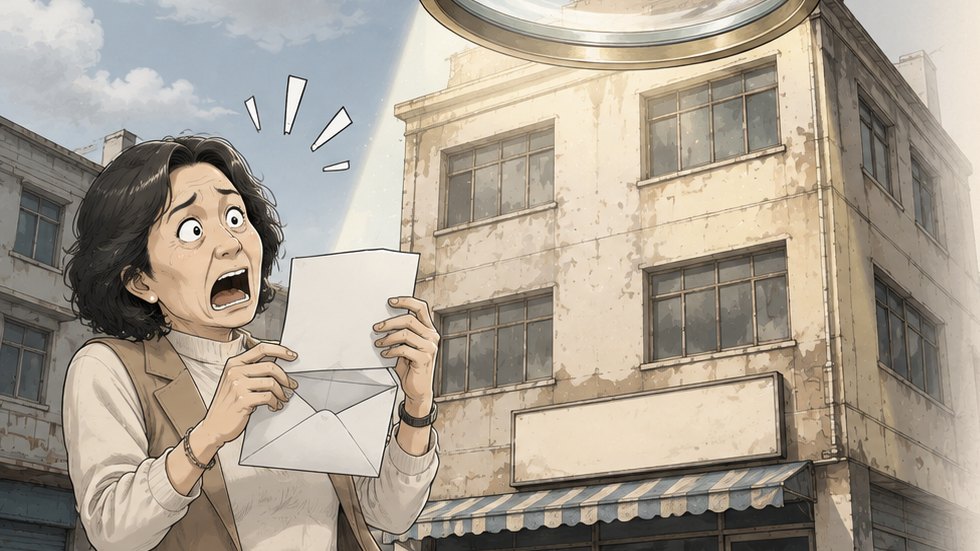
부모님이 남긴 상가 건물을 물려받고, 공시가격으로 상속세를 신고했습니다. 서류는 통과됐고, 그걸로 끝인 줄 알았죠.
몇 달 뒤 편지가 옵니다. “감정평가로 다시 계산했습니다.”
2026년 대법원은 이 방식을 원칙적으로 적법하다고 봤습니다. 남 얘기가 아닙니다.
2026년, 대법원이 국세청의 손을 들어줬습니다. 공시가격으로 싸게 신고된 꼬마빌딩에 국세청이 직접 감정평가를 받아 세금을 다시 매기는 사업 — 그 적법성을 원칙적으로 인정한 것입니다. 상속·증여로 꼬마빌딩을 물려받는 사람에게는 결코 남 얘기가 아닙니다.
꼬마빌딩(작은 상가·업무용 건물)을 상속받아 공시가격으로 상속세를 신고했다고 해봅시다. 몇 달 뒤 국세청이 ‘감정평가로 다시 계산하니 세금이 더 나온다’며 고지서를 보냅니다. 어떻게 이런 일이 가능한지, 그리고 어떻게 대비하는지 살펴봅니다.
왜 우리 건물에 편지가 왔을까
아파트와 달리 꼬마빌딩·상가·토지 같은 비주거용 부동산은 비슷한 매매사례가 없어 시가를 특정하기 어렵고, 그래서 시세의 절반 안팎인 공시가격으로 신고하는 경우가 많습니다. 국세청은 이런 저가 신고를 막기 위해 2020년부터 ‘감정평가 사업’을 운영합니다. 납세자가 공시가격으로 신고하면 국세청이 직접 감정평가를 받아 그 감정가를 시가로 삼아 세금을 다시 매기는 것입니다. 선정 기준·대상 범위는 해마다 조정되므로 국세청 지침을 확인해야 합니다.
평가 기준 시점
시가로 쓰려는 값
그럼 법원은 이걸 적법하다고 봤을까요.
2026년 대법원의 이중 태도
이 사업은 오랫동안 ‘납세자에게만 불리한 것 아니냐’는 다툼이 있었습니다. 2026년 대법원은 제도 자체는 원칙적으로 적법하다고 보면서도, 국세청 감정가가 시가로 인정되려면 ‘상속개시일(또는 증여일)부터 감정평가서 작성일까지 가격변동 등 특별한 사정이 없어야 한다’는 요건을 제시했습니다. 실제로 이 요건을 충족하지 못해 국세청 감정을 시가로 인정하지 않은 사례도 있고, 하급심에서는 절차상 문제를 이유로 과세를 취소한 판결도 나오는 등 개별 사안별 다툼은 이어지고 있습니다.
그럼 어떻게 대응해야 할까요. 선택지는 둘입니다.
선제 감정이냐, 다투기냐
결론은 두 갈래입니다. 하나는 고가 꼬마빌딩을 상속·증여할 때 처음부터 감정평가를 받아 신고해 사후 추징과 가산세 위험을 없애는 것입니다(감정 신고는 나중 양도세 취득가액을 높이는 효과도 있습니다). 다른 하나는 이미 국세청 사후 감정에 걸렸다면, ‘가격변동 특별사정’ 요건이나 국세청 감정과 법원 감정의 격차를 다투는 것입니다. 어느 쪽이든 감정평가가 승부를 가릅니다.
vs
- 국세청은 공시가로 낮게 신고된 건물에 직접 감정평가를 의뢰해 세금을 다시 매길 수 있다.
- 2026년 대법원은 이 과세 방식을 원칙적으로 적법하다고 판단했다.
- 꼬마빌딩은 비교 거래가 드물어 선제적으로 감정을 받아 값을 확정하는 편이 분쟁을 줄인다.
자주 묻는 질문
공시가격으로 신고하면 무조건 걸리나요?
국세청 감정은 무조건 시가가 되나요?
미리 감정받는 게 나은가요?
정리하며
꼬마빌딩은 ‘공시가로 신고하면 국세청이 감정으로 되받는’ 시대입니다. 상속·증여 초기에 감정평가 전략부터 세우세요.
참고 자료
상속세 및 증여세법 제60조·제61조(시가·보충적 평가)
상증세법 시행령 제49조(평가심의위원회 관련)
2026년 대법원 판결 및 국세청 감정평가 사업 관련 보도
기준 시점 2026.07 · 밸류클립은 감정평가 실무자가 운영하는 정보 매체이며, 이 글은 참고 자료로 세무·법률 자문이 아닙니다.