임대료 5% 상한은 올릴 때만이고 내릴 때는 없다
상가 임대료 5% 인상 상한은 올릴 때만 적용됩니다. 경기침체 시 감액청구엔 상한이 없고, 적정 차임은 감정평가로 정해지는 원리를 정리합니다.
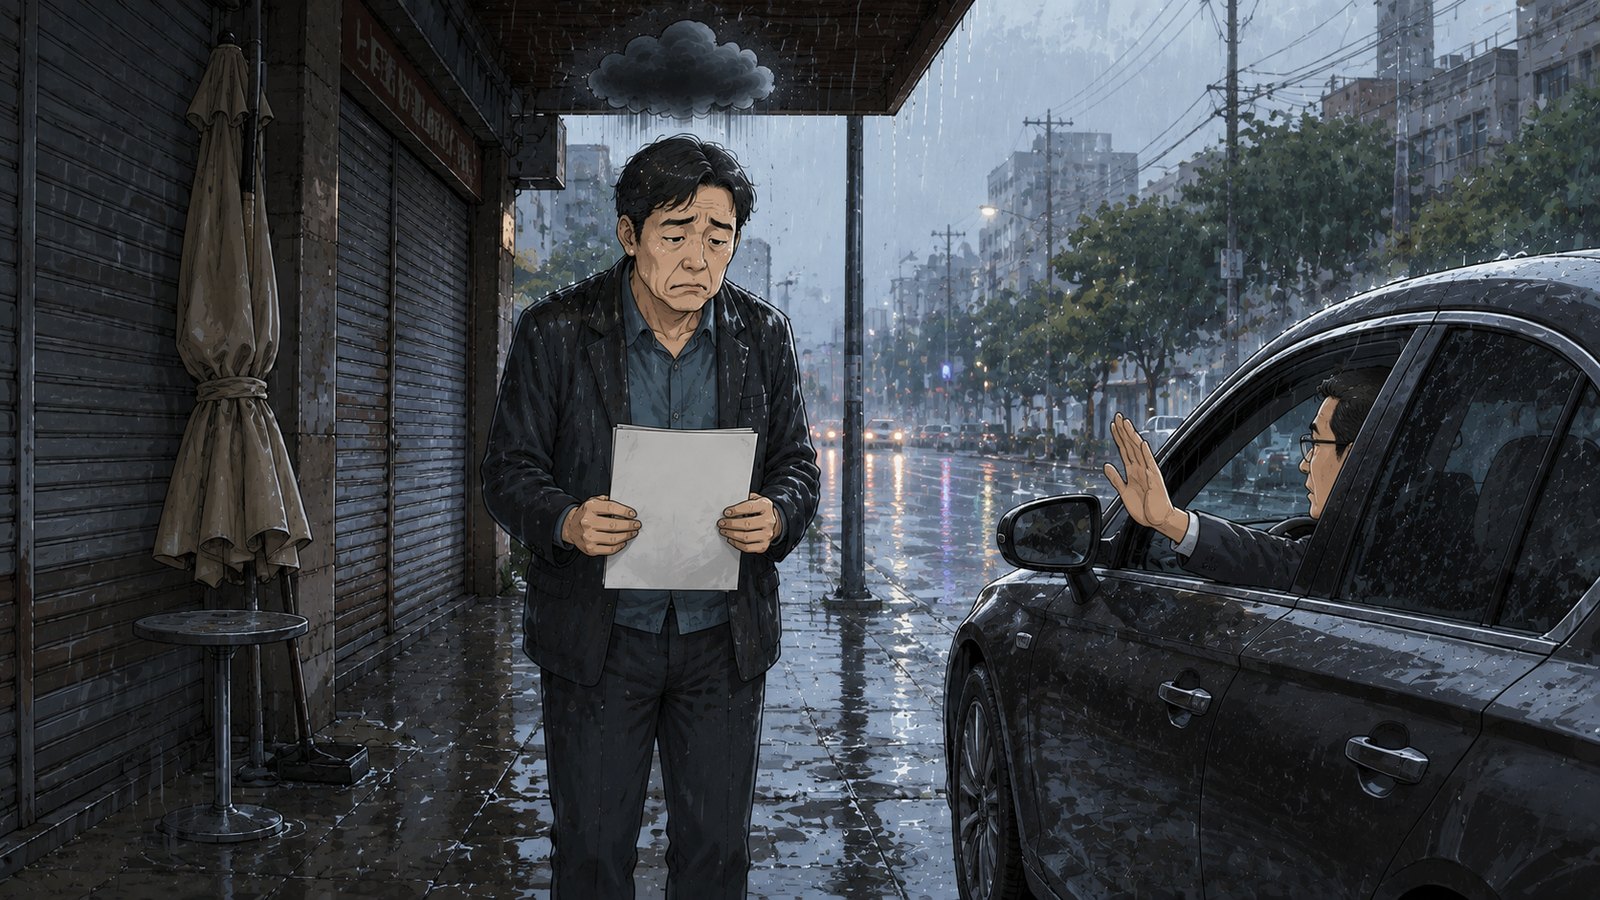
장사가 안 됩니다. 임대료를 좀 내려달라고 말해볼 참입니다.
“5% 상한이 있으니 그 안에서 조정되겠지” 싶지만, 그 5%는 올릴 때의 규칙입니다.
내려달라고 할 때는 상한이 없습니다. 대신 다른 벽이 있습니다.
상가 임대료에 ‘5% 상한’이 있다는 건 많이 압니다. 그래서 임차인들은 이 상한이 자신을 지켜준다고 여깁니다. 그런데 이 5%는 임대료를 올릴 때의 규칙입니다. 경기가 나빠져 ‘내려달라’고 할 때는 이야기가 완전히 달라집니다.
올릴 때와 내릴 때가 왜 다른지, 그리고 그 적정선을 누가 정하는지 짚어봅니다.
왜 올릴 때만 5%일까
상가건물 임대차보호법은 임대인이 차임을 올릴 때 청구 당시 차임의 5%를 넘지 못하게 합니다(법 제11조, 시행령 제4조). 게다가 한 번 올리면 그로부터 1년 안에는 다시 올리지 못합니다. 이 규정은 세입자를 급격한 ‘인상’에서 보호하는 데 초점이 맞춰져 있습니다. 즉 5%는 임대료가 오르는 방향을 막는 빗장입니다.
5% 상한 적용
그 전에는 불가
그럼 내려달라고 할 때는 어떤 규칙이 적용될까요.
내려 달라는 데는 상한이 없습니다
반대로 임차인이 임대료를 내려달라고 하는 감액청구에는 5% 같은 상한이 없습니다. 경기 침체, 상권 쇠퇴, 장기 공실처럼 사정이 크게 바뀌면 임차인은 그 변화에 맞춰 감액을 청구할 수 있고, 폭에 법정 한도가 없습니다. 다만 임대인이 순순히 응하지 않으면 결국 법원에서 ‘적정 차임’을 다투게 됩니다.
그럼 그 ‘적정’은 누가 정할까요.
그럼 얼마가 적정한 임대료일까요
법원이 ‘지금 이 상가의 적정한 월세’를 판단할 때 기대는 것이 감정평가입니다. 인근 임대사례 비교나 수익환원 같은 방법으로 적정 차임을 산정하지요. 결국 감액청구의 승부처는 ‘얼마가 적정하냐’이고, 그 근거를 만드는 것이 감정평가입니다.
vs
- 5% 상한은 올릴 때의 규칙이다.
- 감액청구에는 상한이 없지만, 얼마가 적정인지 입증해야 한다.
- 다툼이 생기면 적정 차임을 감정평가로 산정해 판단한다.
자주 묻는 질문
모든 상가에 5% 상한이 적용되나요?
감액청구를 하면 바로 내려가나요?
감액을 못 하게 하는 특약은 유효한가요?
정리하며
5% 상한은 임대료를 올릴 때의 규칙이고, 내려달라는 감액청구에는 상한이 없습니다. 그 적정선을 정하는 건 감정평가이니, 감액을 다툰다면 적정 차임 근거부터 준비하세요.
참고 자료
상가건물 임대차보호법 제11조·제15조, 시행령 제4조(차임증감·5% 상한)
민법 제628조(차임증감청구권)
기준 시점 2026.07 · 밸류클립은 감정평가 실무자가 운영하는 정보 매체이며, 이 글은 참고 자료로 세무·법률 자문이 아닙니다.