집주인이 산다더니 들어온 사람은 따로 있었다
실거주를 이유로 갱신을 거절한 뒤 다른 사람에게 세를 놓으면 손해배상 대상입니다. 받아낼 수 있는 금액 세 가지와 확인하는 방법을 정리했습니다.
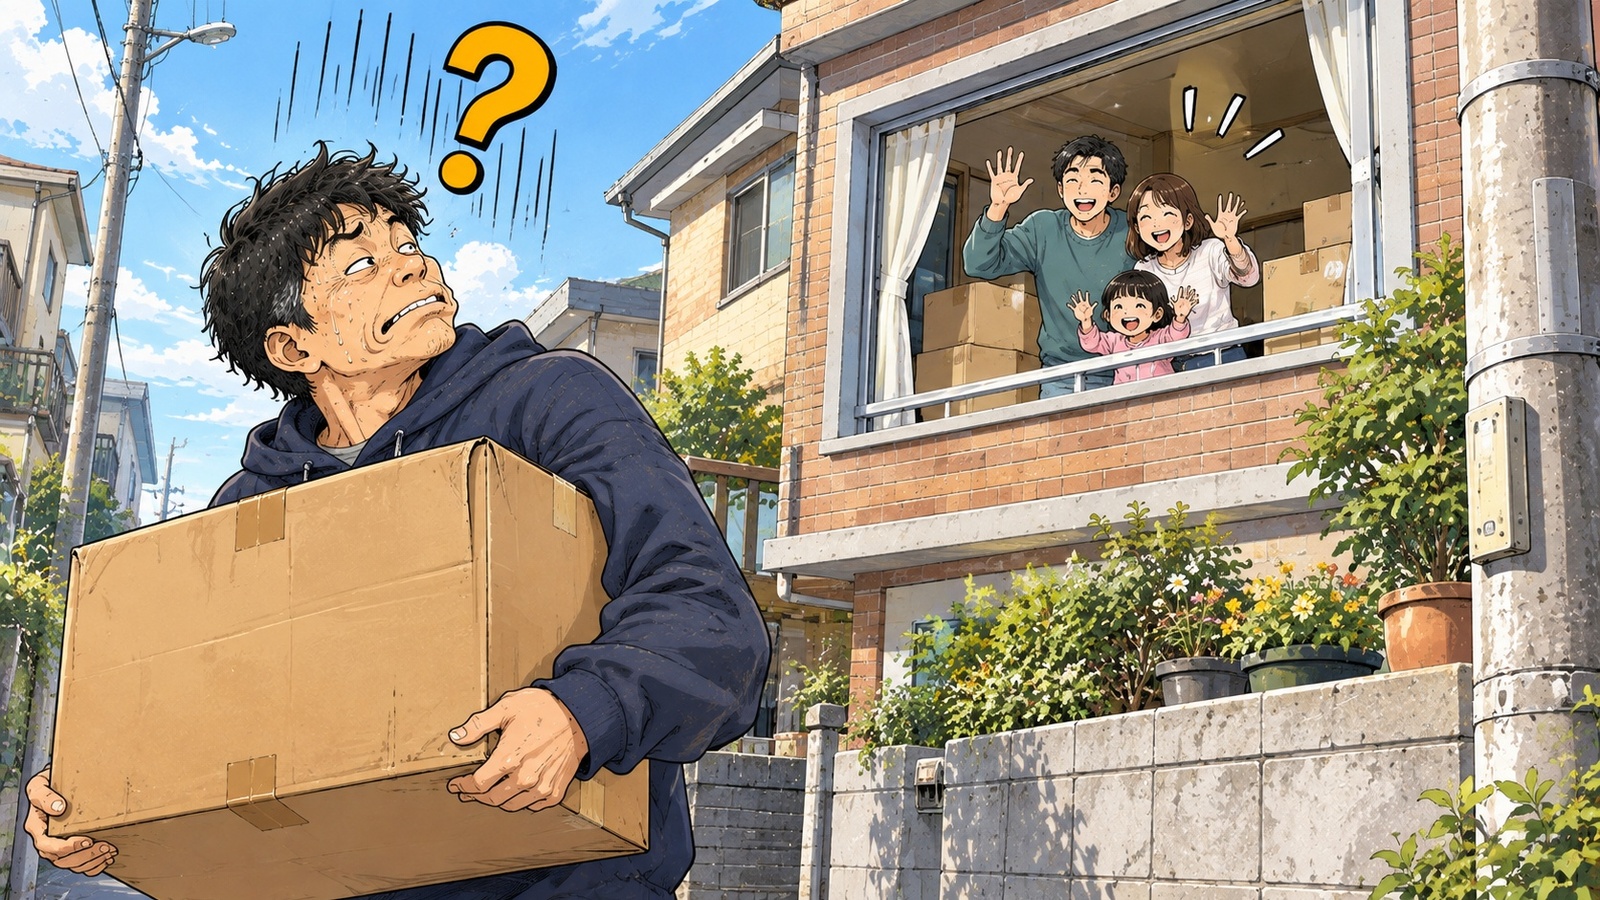
집주인이 들어와 살겠다고 해서 짐을 뺐습니다. 이사비에 중개보수까지 들었지만 어쩔 수 없다고 생각했습니다. 넉 달 뒤 그 집 앞을 지나다 창문에 낯선 커튼이 걸린 것을 봤습니다. 들어와 살겠다던 사람은 없었습니다. 이럴 때 받아낼 수 있는 돈이 법에 적혀 있습니다.
실거주를 이유로 갱신을 거절당해 나왔다면, 나온 지 2년이 지나지 않았다면, 그 집에 지금 누가 사는지 모른다면 — 확정일자부여기관에 가기 전에 읽으십시오.
실거주는 사유이지 면죄부가 아니다
임차인은 계약이 끝나기 6개월 전부터 2개월 전까지 갱신을 요구할 수 있습니다. 집주인이 이를 거절할 수 있는 경우는 법에 나열돼 있고, 그중 하나가 임대인 본인이나 직계존속·직계비속이 그 집에 실제로 살려는 경우입니다.
여기서 갈립니다. 「살겠다」는 말이 요건이 아니라 「산다」는 사실이 요건입니다. 거절할 때는 말로 하지만, 그 뒤에 살지 않고 다른 사람에게 세를 놓으면 그 말은 지켜지지 않은 것이 됩니다.
그럼 얼마를 받아낼 수 있나.
받아낼 수 있는 돈은 셋 중 가장 큰 것
법은 세 가지를 나란히 놓고 가장 큰 금액을 배상하게 합니다. 갱신거절 당시 환산월차임의 3개월분, 새 세입자에게서 받는 환산월차임과 내가 내던 환산월차임의 차액에 24를 곱한 금액, 그리고 내가 실제로 입은 손해액입니다.
보증금을 월세로 바꾸는 비율이 먼저 필요합니다. 연 10퍼센트와 한국은행 기준금리에 2퍼센트를 더한 값 가운데 낮은 쪽을 전환율로 씁니다. 기준금리가 3.00퍼센트인 2026년 9월 현재로는 연 5.00퍼센트입니다.
보증금 2억 4,000만 원에 월세 40만 원을 내다 나왔다고 합시다. 그 자리에 보증금 6,000만 원, 월세 160만 원으로 새 세입자가 들어왔습니다. 보증금은 줄고 월세는 올랐습니다.
한 달에 45만 원. 여기에 24를 곱하면 1,080만 원입니다. 같은 조건에서 3개월분은 420만 원입니다. 셋 중 큰 쪽을 받으므로 1,080만 원이 기준이 됩니다.
이사비와 중개보수만 세어 「몇백만 원 손해 봤다」고 접는 경우가 많습니다. 집주인이 월세를 올려 받았다면 그쪽이 훨씬 큽니다.
그 집에 누가 사는지는 어떻게 아나.
확정일자부여기관에 물어보십시오
전에 살던 임차인은 그 주택의 확정일자 부여 현황을 열람해 달라고 요청할 수 있습니다. 새로 맺어진 임대차의 보증금과 차임과 기간이 그대로 나옵니다.
이 열람 결과가 그대로 증빙이 됩니다. 새 세입자의 보증금과 차임을 알아야 환산월차임이 나오고, 그 숫자가 나와야 24개월분이 계산됩니다. 집 앞을 지나며 커튼을 본 것으로는 금액이 나오지 않습니다.
내가 나온 날짜와 새 임대차의 시작일을 먼저 맞춰 보십시오. 두 날짜 사이가 짧을수록 실거주하지 않았다는 사실이 분명해집니다.
- 실거주 거절은 본인·직계존속·직계비속이 실제로 사는 것이 요건이다. 말만으로는 안 된다.
- 배상액은 환산월차임 3개월분·차액 24개월분·실제 손해액 중 가장 큰 금액이다.
- 환산율은 연 10퍼센트와 기준금리 더하기 2퍼센트 중 낮은 쪽. 2026년 9월 기준 연 5.00퍼센트다.
자주 묻는 질문
집주인이 잠깐 살다가 세를 놓으면 어떻게 되나요
실거주가 아닌 다른 사유로 거절당했는데도 같은가요
나온 지 오래됐는데 지금도 청구할 수 있나요
실제로 입은 손해는 무엇까지 세나요
참고 자료
주택임대차보호법 제6조의3 — 계약갱신 요구, 거절 사유, 실거주 불이행 시 손해배상
같은 법 제7조의2 — 월차임 전환 시 산정률의 제한
주택임대차보호법 시행령 제9조 — 월차임 전환율(연 1할과 기준금리 가산율 중 낮은 비율)
한국은행 금융통화위원회 2026년 8월 27일 기준금리 결정 — 연 3.00퍼센트
※ 조문 원문은 국가법령정보센터에서 위 조문명으로 검색하면 볼 수 있습니다.
기준 시점 2026.10 · 밸류클립은 감정평가 실무자가 운영하는 정보 매체이며, 이 글은 참고 자료로 세무·법률 자문이 아닙니다.