권리금 1억, 그 숫자는 누가 정하나
계약서에 적은 권리금이 곧 배상액은 아닙니다. 보이는 것은 원가로, 안 보이는 것은 벌이로 재고, 둘 중 낮은 쪽이 천장이 됩니다.
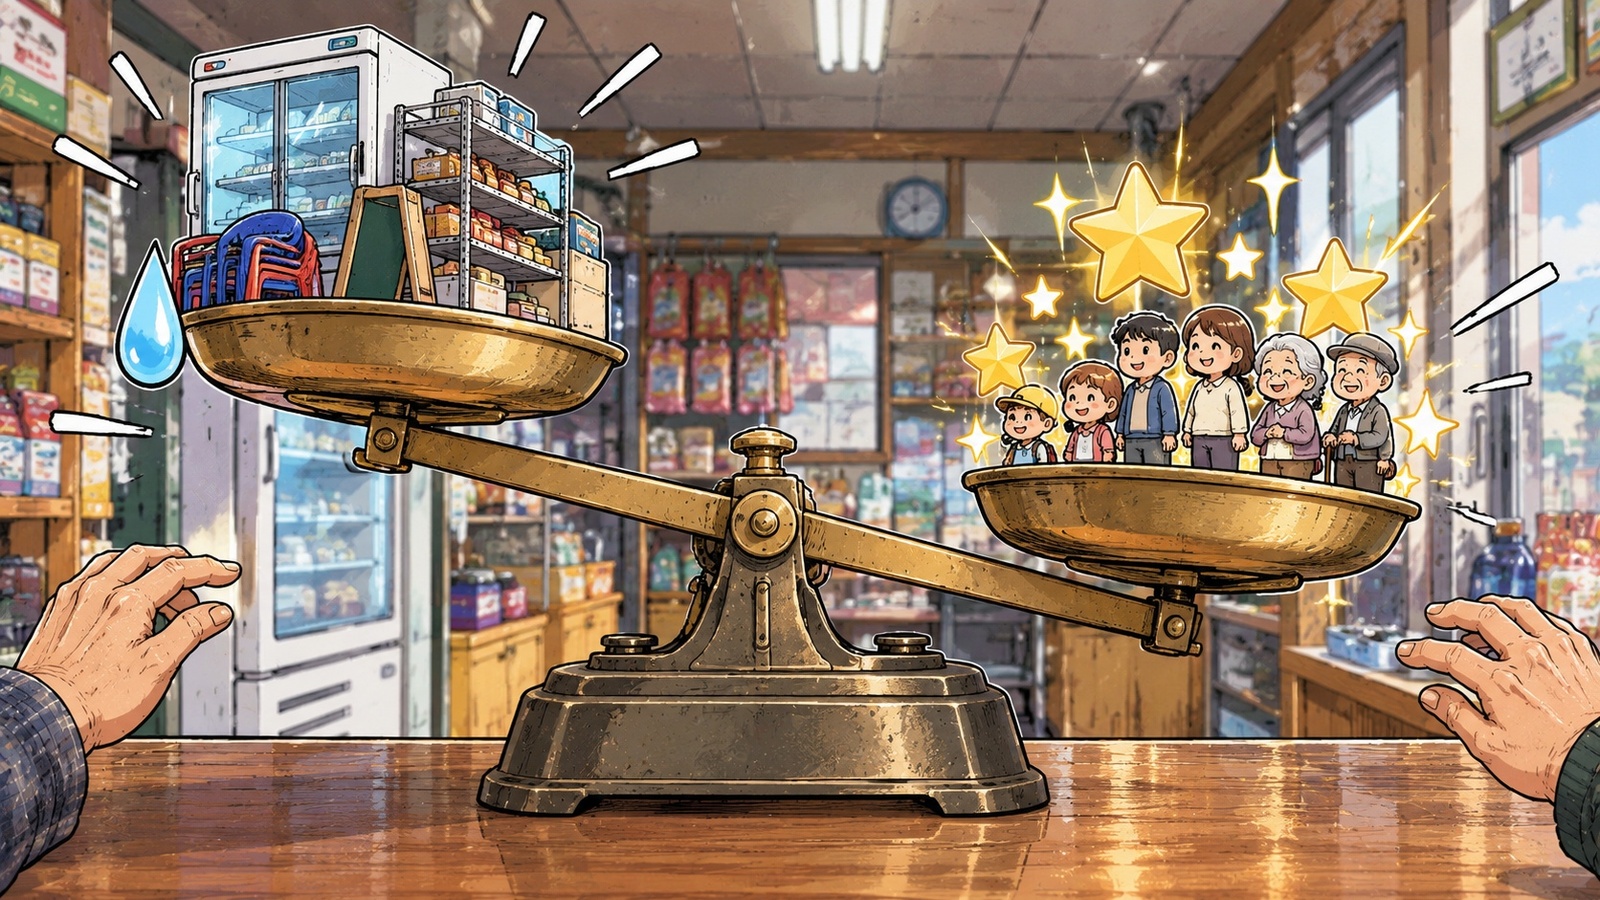
가게를 넘기면서 권리금 1억을 받기로 했습니다. 임대인이 새 임차인을 받지 않아 그 돈이 날아갔습니다. 손해배상을 청구하려는데 변호사가 묻습니다. 그 1억은 어디서 나온 숫자입니까. 계약서에 적힌 값이 곧 배상액은 아닙니다.
가게를 넘기려는데 임대인이 새 임차인을 막는다면, 권리금 액수를 정해야 한다면, 도장을 찍기 전에 읽으십시오.
보호는 계약 내내 켜져 있지 않다
「상가건물 임대차보호법 제10조의3(권리금의 정의 등)」은 권리금을 영업시설과 비품, 거래처, 신용, 영업상의 노하우, 상가건물의 위치에 따른 영업상의 이점 같은 유형·무형의 재산적 가치를 넘기는 대가로 봅니다.
그 회수를 보호하는 조문은 제10조의4입니다. 다만 기간이 정해져 있습니다. 임대차가 끝나기 6개월 전부터 종료할 때까지입니다. 2018년 10월 개정으로 3개월에서 늘어났습니다. 이 구간 밖에서 벌어진 일은 이 조문으로 다투지 못합니다.
임대차 종료 6개월 전
임대차 종료일
적용에서 빠지는 자리도 있습니다. 대규모점포나 준대규모점포의 일부인 경우, 그리고 국유재산·공유재산인 경우입니다. 다만 그 제외 규정에서 전통시장은 다시 빠집니다. 전통시장 임차인은 보호받는 쪽입니다. 반대로 적어 둔 글이 인터넷에 많습니다.
그럼 그 안에서 방해를 받았다면 얼마를 받나.
유형이냐 무형이냐로 재는 자가 달라진다
여기서 감정평가가 들어옵니다. 법은 권리금을 유형과 무형으로 나누지 않습니다. 그 구분은 국토교통부가 고시하는 감정평가 실무기준에 있습니다. 같은 법 제10조의7이 그 고시의 근거입니다.
vs
유형재산은 원가법이 원칙입니다. 냉장고와 집기와 인테리어가 지금 얼마나 남아 있는지를 셉니다. 무형재산은 수익환원법이 원칙입니다. 그 자리에서 앞으로 벌 것으로 예상되는 영업이익이나 현금흐름을 현재가치로 당겨 옵니다.
둘은 따로 매기는 것이 원칙이고, 따로 매기기 어렵거나 적절하지 않을 때만 묶어서 봅니다. 묶어서 볼 때는 수익환원법을 씁니다.
그렇게 나온 값이 그대로 배상액이 되는 것도 아닙니다.
둘 중 낮은 쪽이 천장이다
제10조의4 제3항 후단이 상한을 정합니다. 신규임차인이 지급하기로 한 권리금과 임대차 종료 당시의 권리금 중 낮은 금액을 넘지 못합니다. 계약서에 1억을 적었어도 종료 당시 감정액이 7천만 원이면 천장은 7천만 원입니다.
성립 요건도 오해가 많습니다. 대법원은 신규임차인과 권리금 계약을 미리 체결했을 것까지 요구하지는 않는다고 했습니다(대법원 2019. 7. 10. 선고 2018다239608 판결). 전체 임대차기간이 5년을 넘어 계약갱신요구권이 없는 경우에도 임대인은 회수기회 보호의무를 진다고도 했습니다(대법원 2019. 5. 16. 선고 2017다225312 판결).
기한은 짧습니다. 임대차가 끝난 날부터 3년입니다. 조문과 판례의 표현은 제척기간이 아니라 소멸시효입니다(대법원 2023. 2. 2. 선고 2022다260586 판결). 같은 판결은 지연손해금이 임대차가 종료한 다음 날부터 발생한다고도 했습니다.
방해가 시작되면 그날부터 기록을 남기십시오. 신규임차인을 주선한 사실, 임대인이 거절한 말과 날짜가 있어야 합니다. 국토교통부의 상가건물 임대차 권리금계약서를 쓰면 액수와 항목이 정리됩니다.
- 보호는 임대차 종료 6개월 전부터 종료할 때까지만 켜져 있다.
- 유형재산은 원가법, 무형재산은 수익환원법이 원칙이다.
- 배상 상한은 계약 권리금과 종료 당시 권리금 중 낮은 금액이다.
자주 묻는 질문
권리금 감정은 누가 하나요
무형재산은 몇 년치를 보나요
표준계약서를 꼭 써야 하나요
임대인이 직접 장사하겠다고 하면 어떻게 되나요
참고 자료
상가건물 임대차보호법 제10조의3 — 권리금의 정의 등
같은 법 제10조의4 — 권리금 회수기회 보호 등 / 같은 법 제10조의5 — 권리금 적용 제외
같은 법 제10조의6 — 표준권리금계약서의 작성 등 / 같은 법 제10조의7 — 권리금 평가기준의 고시
감정평가 실무기준 — 권리금의 감정평가
대법원 2019. 5. 16. 선고 2017다225312 판결 / 대법원 2019. 7. 10. 선고 2018다239608 판결
대법원 2023. 2. 2. 선고 2022다260586 판결
※ 조문 원문은 국가법령정보센터에서 위 조문명으로 검색하면 볼 수 있습니다.
기준 시점 2026.10 · 밸류클립은 감정평가 실무자가 운영하는 정보 매체이며, 이 글은 참고 자료로 세무·법률 자문이 아닙니다.